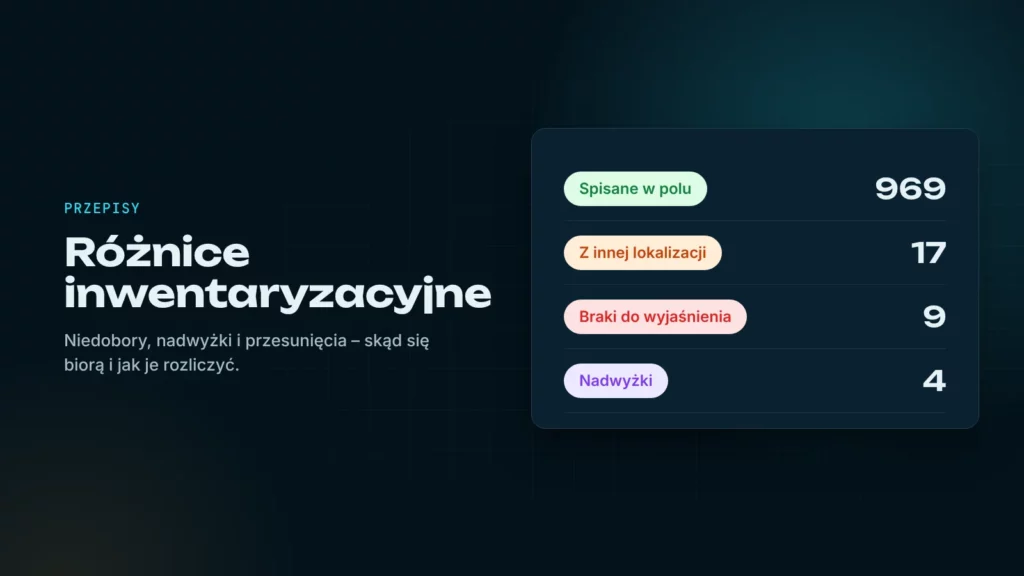
Różnice inwentaryzacyjne to rozbieżności między stanem rzeczywistym ustalonym w spisie a stanem w ewidencji. Przy środkach trwałych przybierają postać niedoborów (składnik jest w ewidencji, ale nie znaleziono go w polu spisowym) i nadwyżek (składnik jest, ale nie ma go w ewidencji danego pola). Poniżej wyjaśniamy, skąd się biorą, jak je wyjaśniać i jak ograniczyć ich liczbę.
Co mówią przepisy
Ustawa o rachunkowości w art. 27 wymaga, żeby przebieg i wyniki inwentaryzacji były udokumentowane i powiązane z zapisami w księgach. Ujawnione różnice trzeba wyjaśnić i rozliczyć w księgach tego roku obrotowego, na który przypadał termin inwentaryzacji. W praktyce oznacza to, że różnice z inwentaryzacji na koniec roku muszą zostać rozliczone przed zamknięciem ksiąg za ten rok.
Szczegóły – kto wyjaśnia różnice, w jakim terminie i jak je księgować – opisuje polityka rachunkowości i instrukcja inwentaryzacyjna jednostki. Dla środków trwałych pomocny jest Krajowy Standard Rachunkowości nr 11 „Środki trwałe”.
Różnice rzeczywiste i pozorne
Różnice rzeczywiste wynikają z faktycznego zdarzenia: kradzieży, zniszczenia, likwidacji bez dokumentu, przyjęcia sprzętu bez wpisu do ewidencji.
Różnice pozorne wynikają z błędów: pominięcia składnika w spisie, spisania go dwa razy, błędnej lokalizacji w ewidencji, przeniesienia bez dokumentu, pomyłki w numerze. Przy środkach trwałych to zwykle większość różnic – i właśnie te najłatwiej wyeliminować.
Najczęstsze przyczyny przy środkach trwałych
- Przeniesienia bez dokumentu – laptop „wędruje” między pokojami, w ewidencji zostaje stara lokalizacja.
- Sprzęt u pracownika – praca zdalna, delegacja, serwis zewnętrzny.
- Brak lub uszkodzona etykieta – składnik jest, ale nie da się go jednoznacznie zidentyfikować.
- Likwidacja bez wyksięgowania – sprzęt oddany do utylizacji, a w księgach nadal aktywny.
- Błąd przy spisie – pominięte pomieszczenie, szafa lub magazynek.
Umów prezentację INWENTO Wypożycz terminal na inwentaryzację
Jak wyjaśniać różnice krok po kroku
- Zestawienie różnic – osobno niedobory i nadwyżki, z polem spisowym, numerem i osobą odpowiedzialną.
- Szukanie przesunięć – czy niedobór w jednym polu nie jest nadwyżką w innym? To najczęstsza para i zwykle oznacza tylko błędną lokalizację.
- Weryfikacja dokumentów – protokoły przekazania, likwidacji, zgłoszenia serwisowe, wypożyczenia.
- Spis kontrolny – ponowne sprawdzenie wątpliwych pozycji na miejscu.
- Wyjaśnienia osób odpowiedzialnych – na piśmie, dołączone do dokumentacji.
- Propozycja rozliczenia – komisja inwentaryzacyjna przedstawia wnioski, decyzję podejmuje kierownik jednostki.
Jak rozlicza się niedobory i nadwyżki środków trwałych
Sposób księgowania określa polityka rachunkowości, ale w uproszczeniu: nadwyżkę wprowadza się do ewidencji (z ustaloną wartością i lokalizacją), a niedobór wyksięgowuje się z ewidencji. Jeśli niedobór jest zawiniony, jednostka może dochodzić odszkodowania od osoby odpowiedzialnej. Przesunięcia między polami spisowymi nie są różnicą w sensie księgowym – wystarczy korekta lokalizacji w ewidencji. Każdy przypadek warto uzgodnić z księgowością.
Jak ograniczyć różnice pozorne
- Trwałe oznakowanie – etykiety odporne na ścieranie, tagi on-metal tam, gdzie trzeba.
- Ewidencja przesunięć na bieżąco – przekazanie sprzętu z protokołem, a nie „na słowo”.
- Spis terminalem zamiast papieru – aplikacja od razu pokazuje, co jest z innej lokalizacji, a czego brakuje, więc zespół może sprawdzić to jeszcze w pomieszczeniu.
- Kontrole lokalizacji między spisami – krótkie sprawdzenie pokoju terminalem ujawnia rozjazdy, zanim narosną.
W INWENTO różnice – braki, nadwyżki i środki z innych lokalizacji – są gotowe zaraz po zamknięciu arkuszy, a zmiana lokalizacji trafia do historii każdego środka. Zobacz funkcje programu i poradnik inwentaryzacja środków trwałych krok po kroku.
Najczęstsze pytania
Czy można kompensować niedobór jednego środka trwałego nadwyżką innego?
Środki trwałe są ewidencjonowane indywidualnie, więc każdą pozycję wyjaśnia się osobno. O szczegółach decyduje polityka rachunkowości – warto skonsultować to z księgowością.
Kto decyduje o rozliczeniu różnic?
Wnioski przygotowuje komisja inwentaryzacyjna, a decyzję podejmuje kierownik jednostki.
Artykuł ma charakter informacyjny i nie zastępuje porady księgowej ani prawnej. Zasady ewidencji i inwentaryzacji w Twojej jednostce określa jej polityka rachunkowości i instrukcja inwentaryzacyjna.
Umów prezentację INWENTO Wypożycz terminal na inwentaryzację