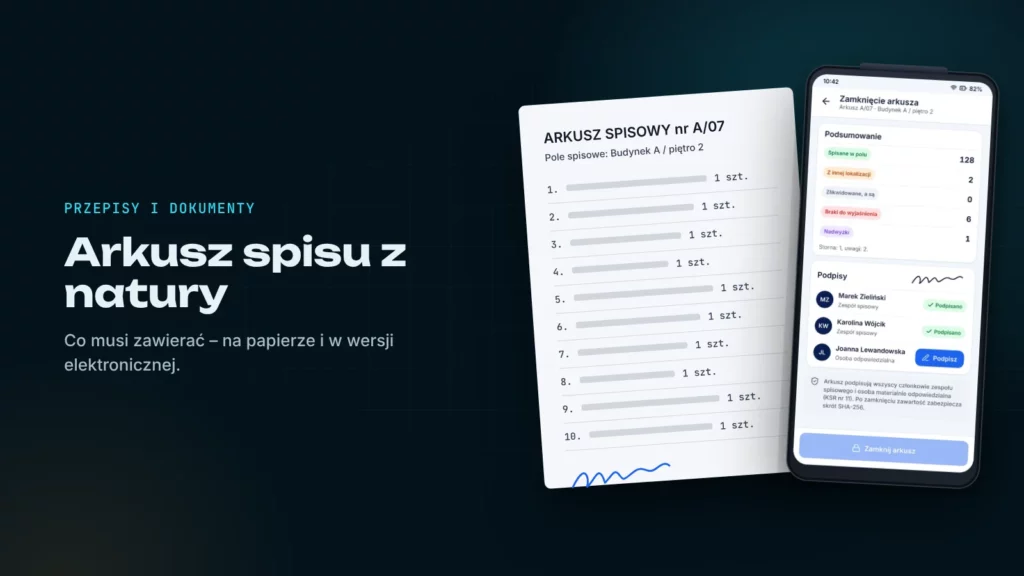
Arkusz spisu z natury (arkusz spisowy) to podstawowy dokument inwentaryzacji. Zespół spisowy zapisuje w nim, co faktycznie znalazł w polu spisowym. Na jego podstawie powstaje zestawienie różnic, więc błędy w arkuszu przenoszą się na cały wynik inwentaryzacji.
Podstawa prawna
Ustawa o rachunkowości (art. 27) wymaga udokumentowania przebiegu i wyników inwentaryzacji, ale nie podaje wzoru arkusza. Wzory i zasady obiegu dokumentów określa instrukcja inwentaryzacyjna jednostki, a wskazówki dla środków trwałych zawiera Krajowy Standard Rachunkowości nr 11 „Środki trwałe”.
Co powinien zawierać arkusz spisowy
- nazwę jednostki i oznaczenie pola spisowego (np. budynek, piętro, pomieszczenie),
- numer arkusza i numer strony,
- rodzaj inwentaryzacji i datę, według stanu na którą jest prowadzona,
- daty rozpoczęcia i zakończenia spisu,
- skład zespołu spisowego i osobę materialnie odpowiedzialną,
- dla każdej pozycji: liczbę porządkową, numer inwentarzowy, nazwę składnika, jednostkę miary i ilość,
- przy składnikach obcych (leasing, najem, użyczenie) – oznaczenie właściciela; spisuje się je na osobnych arkuszach,
- podpisy członków zespołu spisowego i osoby materialnie odpowiedzialnej, a także adnotacje o poprawkach.
Wycenę (cenę i wartość) przy środkach trwałych zwykle uzupełnia później księgowość na podstawie ewidencji.
Umów prezentację INWENTO Wypożycz terminal na inwentaryzację
Zasady wypełniania arkusza papierowego
- Arkusze są zwykle drukami ścisłego zarachowania: ponumerowane, wydawane i rozliczane za pokwitowaniem.
- Wpisy robi się czytelnie, trwałym środkiem pisarskim, bez pozostawiania pustych wierszy – wolne miejsca przekreśla się, żeby nie dało się nic dopisać.
- Błędów nie wymazuje się: poprawka polega na skreśleniu błędnego zapisu tak, żeby pozostał czytelny, wpisaniu właściwego i podpisaniu poprawki przez zespół.
- Osoba materialnie odpowiedzialna nie wchodzi w skład zespołu spisowego, ale powinna być obecna przy spisie i podpisuje arkusz.
- Na ostatnim arkuszu zespół zamyka spis, np. adnotacją „spis zakończono na pozycji…”.
Arkusz elektroniczny – czy to dopuszczalne
Tak. O technice spisu decyduje kierownik jednostki, a arkusz może mieć formę elektroniczną. Warunek: system musi pozwalać ustalić, kto wprowadził lub zmienił dane, oraz chronić zapisy przed nieuprawnioną zmianą. W instrukcji inwentaryzacyjnej warto opisać, jak arkusze są numerowane, kto ma do nich dostęp i jak są archiwizowane.
Jak to wygląda w INWENTO
- Numery arkuszy terminal pobiera z puli przydzielonej przed spisem – dzięki temu numeracja jest ciągła także bez sieci.
- Arkusz jest przypisany do pola spisowego, zespołu i osoby odpowiedzialnej; składniki obce spisuje się osobno.
- Każdy odczyt ma autora i czas; błędną pozycję się stornuje, a nie usuwa.
- Arkusz zamykają podpisy zespołu i osoby odpowiedzialnej na ekranie terminala. Po zamknięciu nie da się dodać ani stornować pozycji, a zawartość zabezpiecza skrót SHA-256.
- Arkusz można wydrukować lub zapisać do PDF do dokumentacji inwentaryzacyjnej.
Najczęstsze błędy
- spis bez podziału na pola spisowe – trudno potem ustalić, gdzie powstała różnica,
- wpisywanie stanów z ewidencji zamiast spisywania tego, co faktycznie jest,
- brak podpisu osoby materialnie odpowiedzialnej,
- składniki obce na tym samym arkuszu co własne,
- arkusze bez numeracji i rozliczenia wydanych druków.
Więcej o organizacji spisu przeczytasz w poradnikach zarządzenie inwentaryzacyjne i inwentaryzacja środków trwałych krok po kroku.
Artykuł ma charakter informacyjny i nie zastępuje porady księgowej ani prawnej. Zasady ewidencji i inwentaryzacji w Twojej jednostce określa jej polityka rachunkowości i instrukcja inwentaryzacyjna.
Umów prezentację INWENTO Wypożycz terminal na inwentaryzację