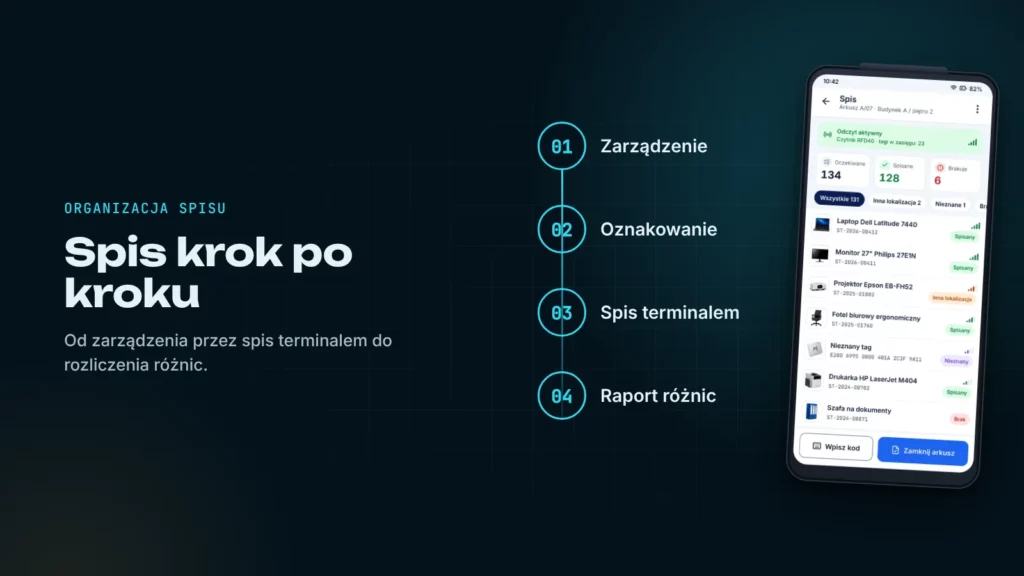
Inwentaryzacja środków trwałych składa się z kilku etapów: od zarządzenia kierownika jednostki, przez spis z natury, po rozliczenie różnic w księgach. Poniżej opisujemy każdy krok i podpowiadamy, gdzie najczęściej traci się czas.
1. Zarządzenie inwentaryzacyjne
Za inwentaryzację odpowiada kierownik jednostki. Przed spisem wydaje zarządzenie, które określa co najmniej:
- zakres inwentaryzacji (jakie grupy majątku, które lokalizacje),
- termin i metodę (spis z natury, weryfikacja),
- skład komisji inwentaryzacyjnej i zespołów spisowych,
- harmonogram spisu w poszczególnych lokalizacjach.
Termin warto ustalić z wyprzedzeniem. Spis z natury na koniec roku można rozpocząć do 3 miesięcy przed końcem roku obrotowego i zakończyć do 15 dnia roku następnego. Więcej piszemy w artykule co roku czy raz na 4 lata.
2. Przygotowanie ewidencji i oznakowania
Najwięcej czasu oszczędzasz przed spisem, a nie w trakcie. Zadbaj o to, żeby:
- ewidencja była aktualna: przyjęcia, likwidacje i przeniesienia wprowadzone przed spisem,
- każdy składnik miał lokalizację i osobę odpowiedzialną,
- wszystkie składniki były oznakowane czytelną etykietą z numerem inwentarzowym (zobacz oznakowanie środków trwałych),
- pomieszczenia były dostępne, a osoby materialnie odpowiedzialne wiedziały o terminie.
3. Arkusze spisowe albo terminale
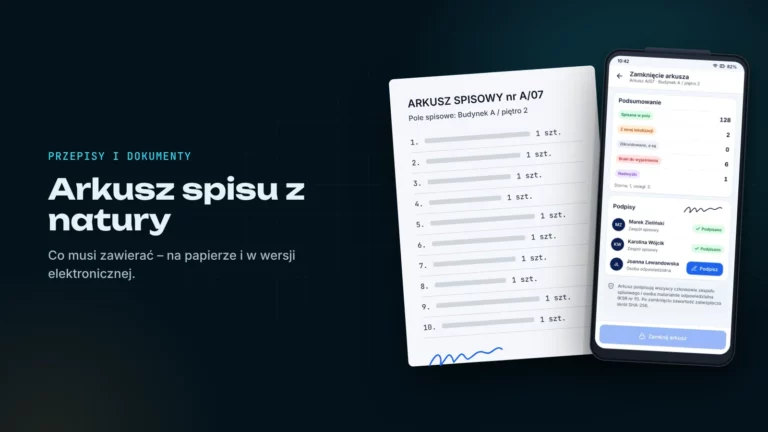
Tradycyjnie zespoły dostają numerowane arkusze spisu z natury (zwykle druki ścisłego zarachowania). Alternatywą są terminale mobilne: aplikacja zastępuje arkusz, a wynik spisu od razu trafia do systemu, bez przepisywania. Przy terminalach trzeba przed spisem zaimportować kartotekę i przeszkolić zespoły. Zajmuje to kilka godzin, a zwraca się już przy pierwszym spisie.
4. Spis z natury
- zespół spisowy liczy co najmniej dwie osoby. Przy spisie powinna być obecna osoba materialnie odpowiedzialna,
- spisujcie pomieszczenie po pomieszczeniu i oznaczajcie pomieszczenia już spisane,
- składniki obce (leasing, użyczenie, sprzęt dostawców) spisujcie osobno,
- zaznaczajcie składniki uszkodzone, nieużywane i przeznaczone do likwidacji,
- składniki bez etykiety notujcie z opisem i lokalizacją, żeby dało się je później zidentyfikować.
Przy kodach kreskowych pracownik skanuje każdą etykietę. Przy RFID terminal odczytuje wiele tagów naraz, co ma największe znaczenie przy dużej liczbie składników w jednym pomieszczeniu. Porównanie obu metod opisujemy na stronie inwentaryzacja RFID.
5. Porównanie z ewidencją i różnice
Po spisie stan rzeczywisty porównuje się z ewidencją. Typowe różnice to:
- niedobory: składnik jest w ewidencji, ale nie znaleziono go w czasie spisu,
- nadwyżki: składnik znaleziono, ale nie ma go w ewidencji albo jest w innej pozycji,
- przesunięcia: składnik jest, ale w innym pomieszczeniu lub u innej osoby niż w ewidencji.
System do inwentaryzacji przygotowuje taki raport automatycznie. Przy arkuszach papierowych trzeba go zestawić ręcznie, i tu najczęściej pojawiają się błędy.
6. Wyjaśnienie i rozliczenie różnic
Komisja inwentaryzacyjna wyjaśnia przyczyny różnic: przeniesienia bez dokumentu, kradzież, zniszczenie, błędy w ewidencji. Proponuje też sposób ich rozliczenia, a decyzję podejmuje kierownik jednostki. Różnice rozlicza się w księgach roku obrotowego, na który przypadał termin inwentaryzacji (art. 27 ust. 1 ustawy o rachunkowości).
7. Wnioski na przyszłość
- zaktualizuj ewidencję: lokalizacje, osoby, składniki do likwidacji,
- dooznakuj składniki bez etykiet,
- ustal procedurę przenoszenia sprzętu, żeby przesunięć było mniej,
- rozważ częstsze, krótkie spisy kontrolne zamiast jednego dużego spisu.
Lista kontrolna
- Zarządzenie: zakres, termin, metoda, komisja, harmonogram.
- Aktualna ewidencja z lokalizacjami i osobami odpowiedzialnymi.
- Oznakowane wszystkie składniki.
- Arkusze spisowe albo terminale z zaimportowaną kartoteką.
- Przeszkolone zespoły spisowe.
- Spis z natury i oznaczenie składników obcych i uszkodzonych.
- Raport różnic, wyjaśnienia, protokół komisji.
- Rozliczenie różnic w księgach i aktualizacja ewidencji.
Jak skrócić inwentaryzację
Najwięcej czasu zajmuje ręczne przepisywanie arkuszy i szukanie przyczyn różnic. INWENTO zastępuje arkusze terminalem mobilnym, porównuje spis z ewidencją na bieżąco i przygotowuje raport różnic. Sprzęt możesz kupić (zobacz terminale do inwentaryzacji w sklepie Alph.pl) albo wypożyczyć tylko na czas spisu.
Artykuł ma charakter informacyjny i nie zastępuje porady księgowej ani prawnej. Szczegółowe zasady inwentaryzacji w Twojej jednostce określa jej polityka rachunkowości i instrukcja inwentaryzacyjna.
Pokażemy INWENTO na Twoich danych albo wypożyczymy terminale na spis.