Dobra ewidencja to fundament szybkiej inwentaryzacji. Jeśli wiesz, co masz, gdzie to jest i kto za to odpowiada, spis staje się sprawdzeniem, a nie poszukiwaniem. Poniżej opisujemy, co powinna zawierać ewidencja i jak ją utrzymać w porządku.
Dwie części ewidencji
Ewidencja księgowa (wartościowa) prowadzona jest w systemie finansowo-księgowym lub ERP: wartość początkowa, amortyzacja, dokumenty przyjęcia i likwidacji. Ewidencja ilościowo-lokalizacyjna odpowiada na pytania: gdzie fizycznie jest składnik, kto go używa i w jakim jest stanie. To właśnie ona decyduje o tym, jak szybko przebiegnie spis z natury.
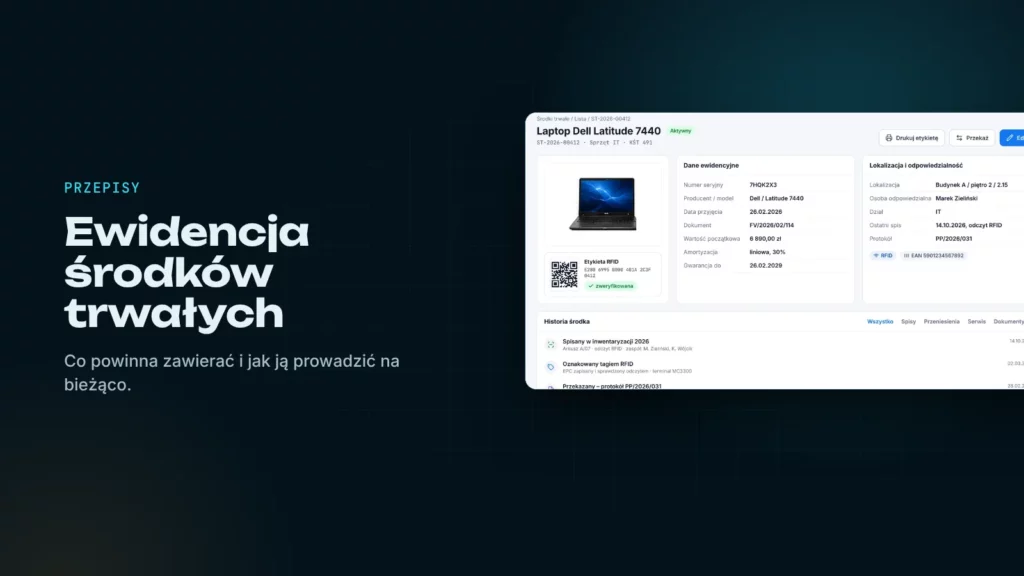
Co powinna zawierać karta środka trwałego
- numer inwentarzowy – jednoznaczny, ten sam na etykiecie i w systemie,
- nazwa i opis, producent, model, numer seryjny,
- grupa według Klasyfikacji Środków Trwałych (KŚT),
- data i dokument przyjęcia (np. OT), wartość początkowa,
- miejsce użytkowania: budynek, piętro, pomieszczenie,
- osoba odpowiedzialna lub użytkownik,
- stan: w użyciu, w naprawie, nieużywany, do likwidacji,
- gwarancja, przeglądy i serwisy,
- historia zmian: przeniesienia, zmiany osób, likwidacja (dokument LT).
Wyposażenie i składniki niskocenne
Składniki o niskiej wartości często nie są środkami trwałymi w rozumieniu księgowym, ale nadal trzeba wiedzieć, gdzie są – zwłaszcza sprzęt IT. Zasady ich ewidencji (np. ewidencja pozabilansowa wyposażenia) określa polityka rachunkowości jednostki. W praktyce najlepiej prowadzić je w tym samym systemie co środki trwałe.
Excel czy system?
Arkusz wystarcza przy kilkuset składnikach i jednej osobie, która go prowadzi. Problemy zaczynają się, gdy:
- kilka osób edytuje plik i powstają różne wersje,
- nie ma historii, kto i kiedy przeniósł sprzęt,
- spis trzeba porównywać z arkuszem ręcznie,
- przypomnienia o przeglądach i gwarancjach giną w kalendarzach.
System do ewidencji i inwentaryzacji, taki jak INWENTO, trzyma jedną bazę, historię zmian i od razu porównuje spis z ewidencją. Dane księgowe zostają w ERP – można je importować i eksportować albo zintegrować (zobacz integracje z ERP).
Najczęstsze błędy
- przeniesienia bez dokumentu – sprzęt „wędruje”, a ewidencja zostaje w miejscu,
- dwie numeracje: inna na etykiecie, inna w systemie,
- brak osoby odpowiedzialnej – nikt nie czuje się właścicielem sprzętu,
- niezlikwidowane składniki, które fizycznie dawno nie istnieją,
- składniki bez oznakowania, zwłaszcza nowe zakupy.
Jak utrzymać porządek
- Oznakuj wszystkie składniki etykietą z numerem z ewidencji (zobacz oznakowanie środków trwałych).
- Wprowadź prostą procedurę przeniesienia i wydania sprzętu – najlepiej skanem w aplikacji.
- Oznaczaj nowe zakupy przy przyjęciu, a nie przy następnym spisie.
- Rób krótkie spisy kontrolne wybranych lokalizacji w ciągu roku.
Gdy ewidencja jest aktualna, sama inwentaryzacja jest formalnością – opisujemy ją w artykule inwentaryzacja środków trwałych krok po kroku.
Artykuł ma charakter informacyjny i nie zastępuje porady księgowej ani prawnej. Zasady ewidencji i inwentaryzacji w Twojej jednostce określa jej polityka rachunkowości.
Umów prezentację INWENTO Wypożycz terminal na inwentaryzację